Chaque année, des millions de conducteurs français paient leur assurance auto sans jamais vérifier si une meilleure offre existe ailleurs. Pourtant, recourir à un comparateur assurance voiture prend moins de dix minutes et peut déboucher sur des économies substantielles. En 2026, ce réflexe devient encore plus pertinent : la digitalisation du secteur assurantiel s'accélère, les offres se multiplient et les nouvelles exigences de transparence tarifaire imposées aux assureurs rendent la comparaison plus fiable que jamais. Comprendre comment ces outils fonctionnent, ce qu'ils permettent réellement et quelles précautions s'imposent, c'est se donner les moyens de faire un choix éclairé plutôt que de reconduire passivement un contrat sous-optimal.
Ce que change vraiment l'utilisation d'un comparateur assurance voiture
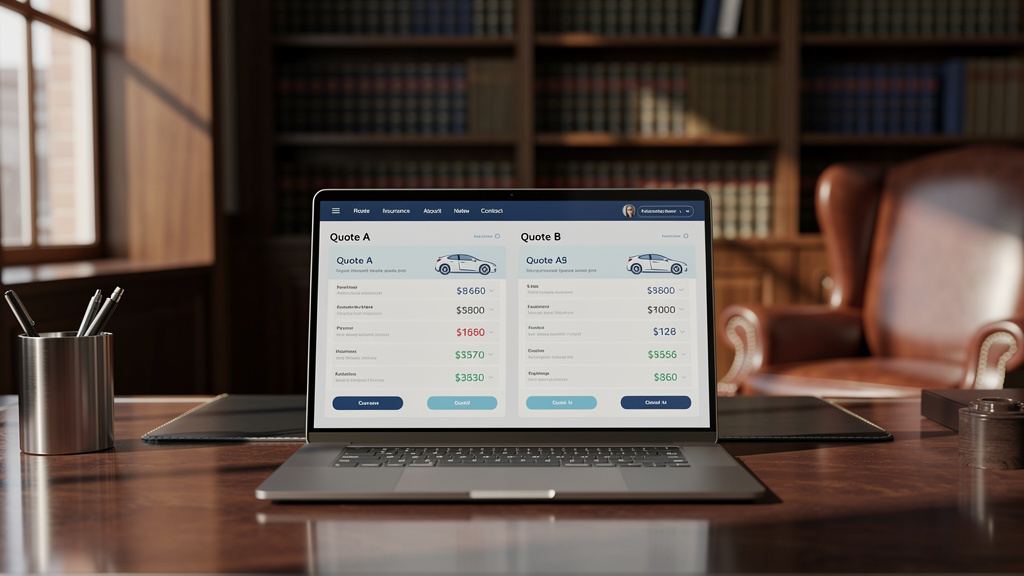
Un comparateur d'assurance est un outil en ligne qui agrège les offres de plusieurs assureurs et les présente côte à côte, sur la base des informations saisies par l'utilisateur. Le principe est simple : renseigner son profil de conducteur, les caractéristiques de son véhicule et ses besoins en matière de garanties, puis obtenir une liste de devis classés par prix ou par niveau de couverture.
La valeur concrète de cet outil tient d'abord à l'étendue du marché qu'il rend accessible. Sans comparateur, un conducteur contacte rarement plus de deux ou trois assureurs. Avec ces plateformes, il accède simultanément à des dizaines d'offres — celles des grands groupes traditionnels comme des acteurs 100 % en ligne. Cette mise en concurrence directe produit des effets mesurables sur les tarifs proposés.
Les économies potentielles sont souvent citées autour de 30 % par rapport au contrat initial, bien que ce chiffre varie selon le profil de l'assuré, la région et les garanties retenues. Un jeune conducteur en zone urbaine et un conducteur expérimenté en milieu rural n'obtiendront pas les mêmes résultats. La prudence s'impose donc face aux promesses trop uniformes, mais l'ordre de grandeur reste significatif pour de nombreux profils.
Au-delà du prix, ces outils permettent une comparaison qualitative des garanties : franchise, étendue de la couverture en cas de vol ou d'incendie, assistance panne, véhicule de remplacement. Ces éléments, souvent noyés dans les conditions générales d'un contrat, deviennent lisibles et comparables en quelques clics. C'est là que réside la vraie rupture par rapport aux pratiques traditionnelles de souscription.
Le déroulement concret d'une comparaison en ligne
La procédure suit des étapes bien définies. L'utilisateur commence par renseigner ses informations personnelles : date de naissance, ancienneté du permis, éventuels antécédents de sinistres, coefficient de bonus-malus. Ces données conditionnent directement les tarifs affichés, car les assureurs les utilisent pour évaluer le risque statistique associé au profil.
Viennent ensuite les caractéristiques du véhicule : marque, modèle, année de mise en circulation, mode de financement (crédit ou comptant), usage principal (trajet domicile-travail, usage professionnel, loisirs). Un véhicule financé à crédit impose généralement une couverture tous risques, exigée par l'organisme prêteur. Le comparateur intègre cette contrainte automatiquement.
Une fois ces données saisies, les résultats apparaissent en 5 à 10 minutes selon les plateformes. Des acteurs comme LesFurets ou Assurland proposent des filtres permettant de trier les offres par niveau de garantie, par franchise maximale acceptée ou par options spécifiques (bris de glace, protection du conducteur). L'utilisateur peut ainsi affiner sa recherche sans multiplier les démarches.
La souscription elle-même peut souvent se faire directement depuis la plateforme, avec une redirection vers le site de l'assureur choisi. Certains comparateurs proposent même la résiliation de l'ancien contrat comme service annexe, en s'appuyant sur les dispositions de la loi Hamon qui permet de résilier à tout moment après la première année d'assurance.
Les critères à examiner avant de choisir une offre
Comparer des prix sans analyser les garanties associées revient à choisir un hôtel uniquement d'après la photo de façade. Plusieurs éléments méritent une attention particulière avant toute décision :
- Le niveau de franchise applicable en cas de sinistre responsable ou non responsable
- Les exclusions de garantie listées dans les conditions générales (conduite sous l'emprise de l'alcool, utilisation à des fins commerciales non déclarées, etc.)
- L'étendue géographique de la couverture, notamment pour les conducteurs qui voyagent régulièrement en Europe
- Les délais de remboursement et d'intervention en cas de sinistre ou de panne
- La qualité du service client, évaluable via les avis certifiés disponibles sur des plateformes indépendantes
La Fédération Française de l'Assurance rappelle régulièrement que le contrat d'assurance automobile est avant tout un contrat juridique. En cas de litige, ce sont les conditions générales signées qui font foi, pas les résumés affichés sur une page de résultats. Lire les documents contractuels avant de souscrire reste indispensable, même si l'outil de comparaison a simplifié la première sélection.
Un autre point souvent négligé concerne les options de modulation tarifaire : certains assureurs proposent des contrats au kilométrage réel (pay-as-you-drive), particulièrement avantageux pour les conducteurs occasionnels. Ces offres n'apparaissent pas toujours en tête des résultats sur les comparateurs généralistes, car leur tarification initiale peut sembler moins compétitive qu'elle ne l'est réellement sur une année complète.
Cadre légal et transparence : ce que les régulateurs exigent
Le secteur de l'assurance automobile est encadré par l'Autorité de Contrôle Prudentiel et de Résolution (ACPR), rattachée à la Banque de France. Cette institution veille à la solvabilité des assureurs et au respect des règles de bonne conduite commerciale. Les comparateurs, eux, relèvent du statut d'intermédiaire en assurance et doivent être immatriculés auprès de l'ORIAS (Organisme pour le Registre des Intermédiaires en Assurance).
Vérifier cette immatriculation avant d'utiliser une plateforme est une précaution légitime. Un comparateur non enregistré ne présente aucune garantie quant à l'exactitude des offres présentées ni quant à la protection des données personnelles transmises. Le registre de l'ORIAS est consultable librement en ligne.
En 2026, les évolutions réglementaires européennes poussent vers une plus grande transparence tarifaire : les assureurs sont tenus de communiquer leurs tarifs de manière standardisée, ce qui facilite la comparaison objective entre offres. Ces mesures, dont certaines dispositions sont encore en cours de déploiement, renforcent la fiabilité des données affichées sur les plateformes de comparaison. Il convient néanmoins de vérifier auprès des sources officielles (Légifrance, Service-Public.fr) les dernières évolutions applicables à la date de souscription.
La loi Chatel et la loi Hamon restent les deux piliers du droit à la résiliation en assurance automobile. La première impose à l'assureur d'informer le souscripteur de son droit à ne pas renouveler le contrat. La seconde permet la résiliation à tout moment après douze mois de couverture, sans frais ni pénalités. Ces dispositions sont directement exploitables après une comparaison favorable.
Changer d'assureur après une comparaison : ce qu'il faut anticiper
Près d'1,5 million de conducteurs auraient changé d'assurance en 2025 après avoir utilisé un comparateur en ligne. Ce mouvement traduit une montée en maturité des assurés face à un marché longtemps perçu comme opaque. Mais changer d'assureur ne s'improvise pas.
La première étape consiste à s'assurer que le nouveau contrat est actif avant de résilier l'ancien. Conduire sans assurance, même quelques heures, constitue une infraction pénale en France, passible d'une amende pouvant atteindre 3 750 euros, d'une suspension de permis et d'une confiscation du véhicule. Les comparateurs sérieux intègrent cette contrainte dans leur processus de souscription en proposant une date d'effet immédiate ou différée selon les besoins.
La résiliation de l'ancien contrat peut être prise en charge par le nouvel assureur dans le cadre de la résiliation à l'initiative de l'assureur prévue par la loi Hamon. Cette procédure décharge l'assuré des démarches administratives, à condition de fournir les informations nécessaires (numéro de contrat, coordonnées de l'assureur sortant).
Enfin, un point que les conducteurs oublient souvent : le bonus-malus acquis reste attaché au conducteur, pas au contrat. Le relevé d'information délivré par l'ancien assureur atteste de ce coefficient et doit être transmis au nouvel assureur pour que le tarif soit correctement calculé dès le départ. Ne pas le fournir expose à une tarification provisoire moins avantageuse, corrigée seulement après réception du document.
Seul un professionnel du droit ou un courtier en assurance agréé peut apporter un conseil personnalisé adapté à une situation spécifique — notamment en cas de sinistre passé complexe, de véhicule à usage mixte ou de profil à risque particulier. Les comparateurs sont des outils d'aide à la décision, pas des substituts à un accompagnement expert.