Chaque année, des milliers d'automobilistes paient leur assurance sans jamais vérifier si une offre plus avantageuse existe ailleurs. Pourtant, un comparateur assurance voiture permet en quelques minutes d'identifier des écarts de tarifs considérables entre assureurs. Les primes d'assurance auto peuvent varier de 20% à 50% pour un profil et un véhicule identiques, selon les données de la Fédération Française de l'Assurance. Ce différentiel représente souvent plusieurs centaines d'euros par an. Utiliser un comparateur n'est pas réservé aux nouveaux conducteurs : c'est une démarche rationnelle, accessible à tout assuré qui souhaite remettre à plat son contrat. La digitalisation du secteur a rendu ces outils fiables, rapides et gratuits. Reste à savoir comment les utiliser efficacement et quels pièges éviter.
Pourquoi recourir à un comparateur d'assurance auto ?
La concurrence entre assureurs ne profite à l'assuré que s'il en tire parti activement. AXA, Allianz, Groupama et les nombreuses compagnies en ligne proposent des grilles tarifaires construites selon des algorithmes propres à chaque enseigne. Un même conducteur, avec le même véhicule et le même historique, obtiendra des devis radicalement différents d'un assureur à l'autre. Sans comparaison, il est impossible de savoir si le tarif actuel est compétitif.
En 2022, environ 30% des conducteurs français ont changé d'assureur pour bénéficier de meilleures conditions tarifaires ou de garanties plus adaptées. Ce chiffre illustre une réalité : la fidélité ne paie pas toujours. Les assureurs réservent souvent leurs meilleures offres aux nouveaux clients, tandis que les assurés de longue date voient leurs primes augmenter progressivement sans renégociation.
Sur le plan juridique, la loi Hamon de 2014 a simplifié le changement d'assureur en permettant la résiliation à tout moment après un an de contrat. Le nouvel assureur se charge des démarches administratives. Cette disposition légale lève le principal frein psychologique au changement. Utiliser un comparateur devient ainsi une démarche sans risque, qui peut aboutir à des économies immédiates dès la prochaine échéance.
L'Autorité de Contrôle Prudentiel et de Résolution (ACPR) encadre strictement les pratiques des assureurs et des plateformes de comparaison. Les comparateurs sérieux affichent clairement leur statut de courtier ou d'intermédiaire, ce qui garantit une certaine transparence dans les offres présentées. Vérifier que le comparateur utilisé est bien référencé auprès de l'ACPR constitue un réflexe de base avant toute souscription.
Le fonctionnement concret d'un outil de comparaison
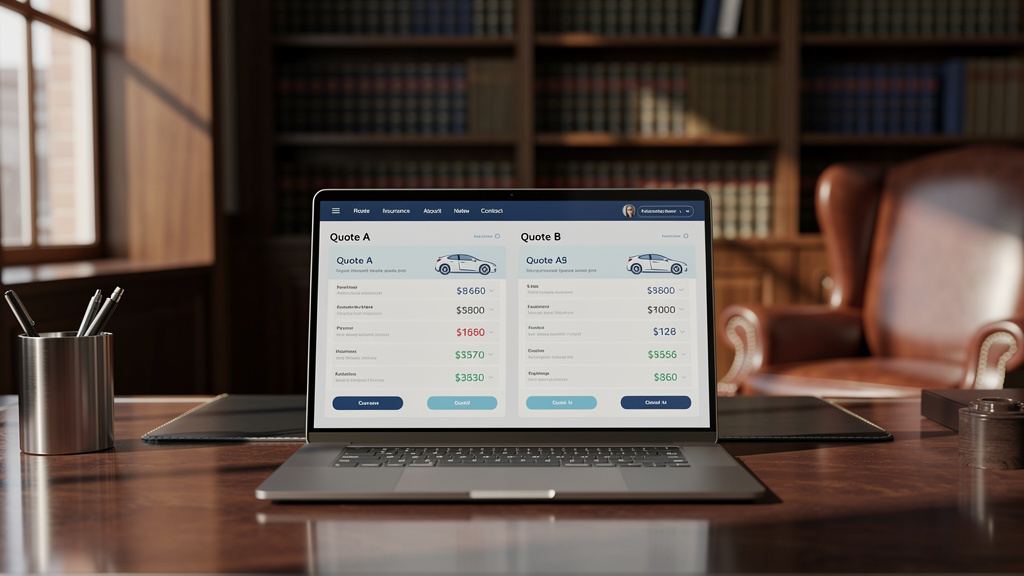
Un comparateur d'assurance auto collecte des informations sur le conducteur, le véhicule et les garanties souhaitées, puis interroge simultanément plusieurs assureurs partenaires pour retourner des devis comparables. La saisie prend généralement entre cinq et dix minutes. Les données demandées incluent le coefficient bonus-malus, l'usage du véhicule (professionnel ou personnel), le lieu de stationnement, et le niveau de garanties recherché.
Les résultats s'affichent sous forme de tableau classé par prix ou par niveau de couverture. Chaque offre précise les garanties incluses : responsabilité civile (obligatoire), dommages tous accidents, vol, incendie, bris de glace, assistance. Le prix affiché correspond à la prime annuelle ou mensuelle selon le mode de paiement choisi.
Il faut distinguer deux types de comparateurs. Les plateformes généralistes, comme LeLynx ou Assurland, agrègent des offres de nombreux assureurs et se rémunèrent via des commissions sur les contrats souscrits. Les comparateurs directs, proposés par certains assureurs, ne présentent que leurs propres produits sous différentes formules. Pour une comparaison réellement objective, les plateformes indépendantes restent préférables.
La neutralité des résultats mérite attention. Certains comparateurs mettent en avant les offres des assureurs qui paient les commissions les plus élevées. Lire les mentions légales et vérifier le statut d'intermédiaire en assurance inscrit au registre ORIAS permet de s'assurer de la fiabilité du service consulté.
Les critères à considérer lors de la comparaison
Comparer uniquement le prix conduit souvent à de mauvaises surprises. Une prime basse peut masquer des franchises élevées, des exclusions de garanties nombreuses ou un service sinistre peu réactif. L'analyse doit porter sur l'ensemble du contrat, pas uniquement sur le montant annuel affiché.
Voici les critères à examiner systématiquement avant de souscrire :
- Le niveau de garanties : responsabilité civile seule, tiers étendu ou tous risques, selon l'âge et la valeur du véhicule
- Le montant des franchises en cas de sinistre, notamment pour les dommages matériels et le bris de glace
- Les exclusions contractuelles : certains contrats excluent les sinistres survenus en dehors du territoire national ou lors de compétitions sportives
- Les plafonds d'indemnisation pour le vol, l'incendie ou les catastrophes naturelles
- La qualité du service assistance : délai d'intervention, véhicule de remplacement, rapatriement
- Les modalités de résiliation et le préavis applicable en cas de changement ultérieur
Le profil du conducteur influe directement sur les tarifs proposés. Un jeune conducteur de moins de 25 ans paiera une surprime significative, quel que soit l'assureur. Les conducteurs avec un malus se verront proposer des offres plus limitées. Certaines compagnies se spécialisent sur ces profils à risque et proposent des tarifs plus adaptés que les assureurs généralistes.
La valeur vénale du véhicule guide également le choix du niveau de couverture. Assurer tous risques une voiture de cinq ans valant 4 000 euros peut s'avérer économiquement peu rationnel si la prime annuelle dépasse 15% de cette valeur. Un comparateur permet de tester différents scénarios de garanties et d'observer l'impact immédiat sur le tarif.
Économies réelles permises par le comparateur assurance voiture
Les écarts de tarifs constatés sur les plateformes de comparaison sont souvent supérieurs à ce que les assurés imaginent. Pour un conducteur de 35 ans, avec un véhicule de milieu de gamme et un bonus de 0,80, la fourchette de prix entre le devis le moins cher et le plus cher peut dépasser 400 euros par an à garanties équivalentes. Ce montant correspond à plusieurs mois d'abonnement à d'autres services du quotidien.
La démarche de comparaison gagne à être répétée tous les ans, idéalement deux mois avant l'échéance annuelle du contrat. Les tarifs évoluent, les offres changent, et le profil de l'assuré lui-même se modifie : un sinistre effacé du relevé d'information, un déménagement vers une zone moins accidentogène, un véhicule plus ancien. Chacun de ces éléments peut faire basculer le meilleur rapport qualité-prix vers un autre assureur.
Sur le plan légal, le relevé d'information fourni par l'assureur actuel retrace l'historique des sinistres sur cinq ans. Ce document est obligatoire et doit être transmis gratuitement par l'assureur dans un délai de quinze jours après demande. Il conditionne les tarifs proposés par les nouveaux assureurs et doit être joint à toute demande de devis sérieuse.
Le délai légal de prescription pour les litiges liés à l'assurance auto est de deux ans, conformément à l'article L. 114-1 du Code des assurances. Cette règle s'applique aussi bien aux contestations de sinistres qu'aux réclamations sur les primes indûment perçues. Conserver les contrats et les échanges écrits avec l'assureur reste une précaution utile, y compris après résiliation.
Les erreurs qui faussent une comparaison
La première erreur consiste à renseigner des informations inexactes pour obtenir un tarif plus bas. Sous-déclarer le kilométrage annuel ou omettre un sinistre récent peut aboutir à une nullité du contrat en cas de sinistre, sur le fondement de la fausse déclaration intentionnelle prévue par l'article L. 113-8 du Code des assurances. L'assureur peut alors refuser toute indemnisation et conserver les primes perçues.
Comparer des contrats aux périmètres différents constitue une autre erreur fréquente. Mettre en regard une formule tous risques avec une formule tiers étendu n'a aucun sens. Le comparateur doit être paramétré avec des garanties strictement identiques pour que la comparaison de prix soit significative.
Ignorer les avis clients sur la gestion des sinistres est une erreur que beaucoup regrettent après coup. Un assureur peu cher mais réputé pour des délais de remboursement très longs ou des refus fréquents de prise en charge génère davantage de pertes que d'économies. Les forums spécialisés et les plateformes d'avis vérifiés complètent utilement les informations affichées par les comparateurs.
Souscrire en ligne sans lire les conditions générales expose à des déconvenues au moment du sinistre. Les exclusions de garantie, les franchises spécifiques et les obligations déclaratives figurent dans ces documents contractuels. Seule leur lecture permet de comprendre réellement ce que le contrat couvre. En cas de doute sur l'interprétation d'une clause, seul un professionnel du droit ou un courtier indépendant peut apporter un conseil personnalisé adapté à la situation particulière de l'assuré.
Enfin, négliger de vérifier la date de prise d'effet du nouveau contrat avant de résilier l'ancien expose à une période sans couverture. Rouler sans assurance, même quelques jours, constitue une infraction pénale passible d'une amende pouvant atteindre 3 750 euros, assortie de possibles peines complémentaires. La coordination entre résiliation et souscription doit être vérifiée avec soin, même lorsque le nouvel assureur se charge des formalités.