Trouver la meilleure couverture automobile au meilleur prix n'a rien d'une évidence. Le marché de l'assurance auto regroupe des dizaines d'acteurs, des centaines de formules et des tarifs qui varient du simple au double selon les profils. C'est précisément là qu'un comparateur assurance voiture change la donne. Selon la Fédération Française de l'Assurance, 40% des conducteurs français avaient recours à ces outils en ligne dès 2022, une adoption qui reflète un besoin réel de clarté dans un secteur notoirement opaque. Gain de temps, économies mesurables, transparence accrue : les raisons de passer par un comparateur avant de signer un contrat sont solides. Voici les cinq avantages concrets que ces plateformes apportent aux conducteurs.
Pourquoi recourir à un comparateur d'assurance auto ?
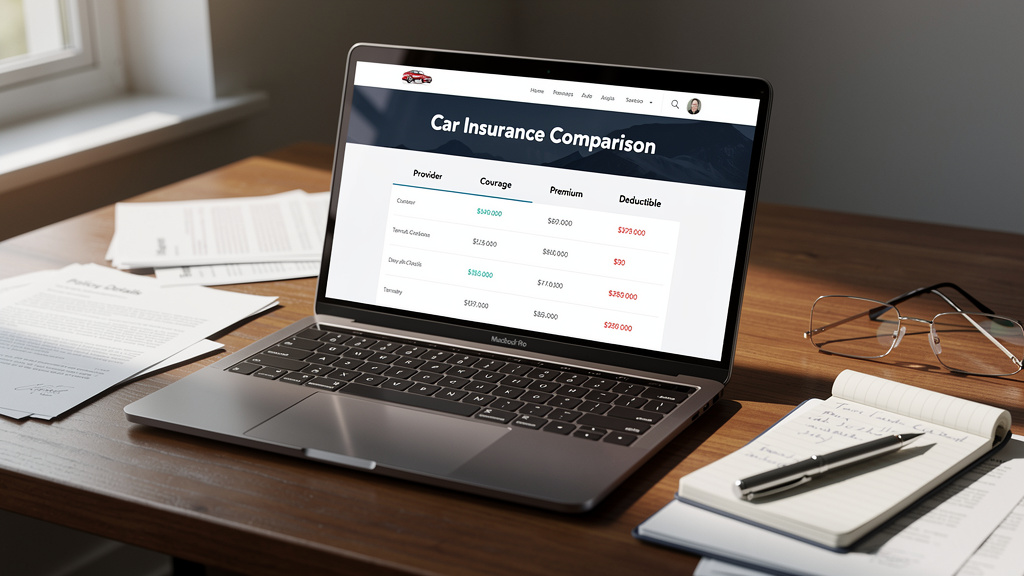
Un comparateur d'assurance est un outil en ligne qui agrège les offres de plusieurs assureurs en fonction des critères renseignés par l'utilisateur : type de véhicule, kilométrage annuel, historique de sinistres, niveau de couverture souhaité. Le résultat s'affiche en quelques secondes sous forme de tableau comparatif, classé par prix ou par niveau de garanties.
Ce mécanisme répond à un problème structurel du marché. Les assureurs utilisent des grilles tarifaires complexes, souvent incompréhensibles pour un non-spécialiste. Sans outil de comparaison, un conducteur qui contacte trois compagnies en direct passe plusieurs heures à recueillir des devis, sans jamais être certain de comparer des offres équivalentes.
Les avantages d'un comparateur se regroupent autour de quatre axes majeurs :
- Une vision globale du marché en un seul endroit, sans démarchage multiple
- Des économies financières directes grâce à la mise en concurrence des assureurs
- Un gain de temps substantiel dans la collecte et l'analyse des devis
- Une personnalisation des résultats selon le profil réel du conducteur
Des plateformes comme LesFurets ou Assurland ont structuré ce marché depuis le milieu des années 2010. Leur modèle repose sur la commission versée par les assureurs lorsqu'un contrat est souscrit via leur interface. Cette rémunération est transparente et encadrée par l'Autorité de Contrôle Prudentiel et de Résolution (ACPR), qui supervise les intermédiaires d'assurance en France. Un comparateur sérieux affiche clairement ses sources de revenus et ne favorise pas artificiellement un assureur partenaire dans ses résultats.
La question de la fiabilité des résultats se pose légitimement. Les données affichées dépendent des informations transmises par les assureurs référencés. Tous les acteurs du marché ne sont pas nécessairement présents sur toutes les plateformes. Consulter deux comparateurs différents reste une pratique prudente pour s'assurer d'une couverture représentative du marché.
Des économies concrètes sur la prime d'assurance
C'est l'argument le plus immédiat. Les conducteurs qui utilisent un comparateur avant de renouveler ou de souscrire un contrat économisent en moyenne entre 10% et 30% sur leur prime annuelle. Sur une prime de 800 euros par an, cela représente entre 80 et 240 euros récupérés sans aucun changement de couverture.
Ce mécanisme d'économie repose sur la mise en concurrence directe des assureurs. Lorsqu'un conducteur demande un devis en direct à une seule compagnie, il n'a aucun point de comparaison. L'assureur n'a donc aucune incitation tarifaire particulière. Dès lors qu'un comparateur entre en jeu, les assureurs savent que leur offre est immédiatement visible face à celle de leurs concurrents. Cela tire mécaniquement les prix vers le bas.
Les conducteurs qui bénéficient le plus de cet avantage sont ceux dont le profil a évolué depuis la souscription de leur contrat initial : bonus-malus amélioré, changement de véhicule, déménagement dans une zone moins accidentogène. Un assureur historique ne répercute pas toujours spontanément ces changements favorables. Un comparateur, lui, recalcule le tarif à partir du profil actuel.
La prime d'assurance est le montant versé périodiquement à l'assureur en échange de la couverture souscrite. Elle intègre plusieurs composantes : la fréquence statistique des sinistres liée au profil du conducteur, le coût moyen des réparations du véhicule assuré, et la marge commerciale de la compagnie. Un comparateur ne modifie pas les deux premiers paramètres, mais il permet d'identifier les assureurs qui pratiquent les marges les plus compétitives.
Attention : les économies réalisées dépendent du profil de risque et du type de couverture. Un conducteur malussé ou un jeune conducteur sans historique trouvera des écarts de prix plus importants qu'un conducteur expérimenté avec un long historique sans sinistre. La comparaison reste pertinente dans tous les cas, mais l'amplitude des économies varie.
Le temps gagné, un avantage sous-estimé
Comparer des assurances sans outil dédié prend du temps. Contacter chaque compagnie individuellement, attendre les devis, relancer les conseillers, puis analyser des documents aux formats différents : le processus peut s'étaler sur plusieurs jours. Un comparateur compresse ce travail à quelques minutes.
Le formulaire de saisie d'un comparateur recueille une fois toutes les informations nécessaires : immatriculation du véhicule, profil du conducteur, usage prévu, couvertures souhaitées. Ces données sont ensuite transmises simultanément à l'ensemble des assureurs référencés. Les résultats s'affichent en temps réel, triés et comparables.
Ce gain de temps a une valeur réelle, surtout lors d'un renouvellement contraint par un délai légal. La loi Hamon de 2014 permet à tout assuré de résilier son contrat auto à tout moment après la première année d'engagement. Concrètement, un conducteur peut changer d'assureur à n'importe quel moment, sans attendre l'échéance annuelle. Mais pour saisir cette opportunité rapidement, il faut pouvoir identifier une offre alternative en peu de temps. Le comparateur rend ce scénario parfaitement réalisable.
Les conducteurs qui gèrent plusieurs véhicules dans un foyer apprécient particulièrement cette efficacité. Comparer les offres pour deux ou trois véhicules aux profils différents en une seule session représente un avantage pratique que le démarchage traditionnel ne peut pas égaler.
Certains comparateurs proposent des alertes tarifaires automatiques : l'utilisateur est notifié lorsqu'une offre moins chère que son contrat actuel devient disponible sur le marché. Cette fonctionnalité transforme la veille tarifaire, habituellement passive, en processus actif sans effort supplémentaire.
Une transparence qui rééquilibre le rapport entre assureurs et assurés
Le marché de l'assurance auto souffre d'une asymétrie d'information structurelle. Les assureurs disposent d'une connaissance fine des statistiques de sinistres, des coûts de réparation et des marges pratiquées. Le conducteur lambda, lui, navigue à vue. Les comparateurs réduisent cet écart en rendant visibles les offres, les garanties et les exclusions.
Un bon comparateur ne se contente pas d'afficher les prix. Il détaille les franchises applicables, les plafonds de remboursement, les exclusions de garantie, les services inclus comme l'assistance 0 km ou le véhicule de remplacement. Cette granularité permet de comparer des offres réellement équivalentes plutôt que de choisir la moins chère sans comprendre ce qu'elle couvre.
L'ACPR et la réglementation européenne imposent aux comparateurs agréés des obligations de transparence. Les plateformes sérieuses doivent indiquer quels assureurs sont référencés, sur quelle base les résultats sont classés, et si certains partenariats commerciaux influencent l'affichage. Cette réglementation protège le consommateur et donne aux comparateurs une légitimité que le bouche-à-oreille ou la publicité classique ne peut pas offrir.
La transparence bénéficie aussi aux conducteurs qui souhaitent comprendre leur contrat actuel. En saisissant leurs garanties existantes dans un comparateur, ils peuvent vérifier si leur couverture est dans la norme du marché ou si leur assureur leur facture un tarif hors de proportion avec les offres disponibles.
Un outil qui s'adapte à chaque profil de conducteur
Tous les conducteurs n'ont pas les mêmes besoins. Un jeune conducteur qui assure une citadine d'occasion n'a pas le même profil de risque qu'un cadre qui couvre un SUV récent utilisé quotidiennement. Un comparateur assurance voiture prend en compte cette diversité en filtrant les résultats selon les paramètres spécifiques de chaque utilisateur.
Les critères de personnalisation vont au-delà du simple profil conducteur. Le niveau de couverture souhaité, le montant de franchise accepté, la présence d'un jeune conducteur secondaire, l'usage professionnel partiel du véhicule : tous ces paramètres affinent les résultats pour ne présenter que les offres véritablement adaptées.
Cette personnalisation évite les mauvaises surprises. Un conducteur qui sélectionne une couverture au tiers pour économiser sur sa prime, sans réaliser que son véhicule vaut encore 15 000 euros, prend un risque financier considérable. Certains comparateurs intègrent des outils de simulation qui illustrent les conséquences financières d'un sinistre selon le niveau de couverture choisi. Ce type d'outil aide à prendre une décision éclairée plutôt qu'une décision uniquement guidée par le prix.
Les conducteurs aux profils atypiques, comme les conducteurs résiliés pour non-paiement ou sinistres répétés, trouvent sur certains comparateurs spécialisés des assureurs acceptant ces profils à des tarifs négociés. Sans comparateur, ces conducteurs se retrouvent souvent à accepter la première offre venue, faute de visibilité sur les alternatives disponibles.
Passer par un comparateur ne dispense pas d'une lecture attentive des conditions générales avant signature. Les garanties affichées sur une plateforme sont des résumés : le contrat complet peut contenir des clauses d'exclusion spécifiques. Pour toute situation complexe, notamment en cas de litige avec un assureur ou de contrat aux garanties inhabituelles, consulter un professionnel du droit ou un courtier indépendant reste la démarche la plus sûre.